

Vous possédez un appartement que vous louez et souhaitez le transmettre à votre enfant. Mais les loyers vous permettent de compléter vos revenus et vous ne voulez pas les perdre. La donation en nue-propriété peut répondre à cette situation : vous transmettez une partie de vos droits sur le logement tout en conservant son usufruit. Vous pouvez ainsi continuer à percevoir les loyers ou, selon le bien, à l’habiter.
Cette opération peut aussi réduire les droits de donation, puisqu’ils sont calculés sur la valeur fiscale de la nue-propriété et non sur celle du logement entier. Mais attention : donner la nue-propriété constitue une véritable transmission. Une fois l’acte signé, le donateur ne peut plus décider seul de vendre la pleine propriété du bien. Pour situer cette stratégie parmi les autres possibilités, notre guide sur la donation de son vivant présente les principaux mécanismes de transmission.
Donner la nue-propriété tout en conservant l’usufruit : comment ça fonctionne ?
La pleine propriété d’un bien se divise en deux droits. C’est ce qu’on appelle le démembrement de propriété.
- L’usufruit permet d’utiliser le bien, de l’occuper ou d’en percevoir les revenus, notamment les loyers.
- La nue-propriété constitue un droit de propriété sur le bien, mais sans en avoir immédiatement la jouissance tant que l’usufruit existe.
Dans une donation avec réserve d’usufruit, le parent donne la nue-propriété à son enfant et conserve l’usufruit. Il ne transmet donc pas immédiatement tous les droits attachés au logement.
Prenons une maison dans laquelle un parent habite. Après la donation, il peut continuer à y vivre en tant qu’usufruitier. L’enfant devient nu-propriétaire, mais ne peut pas décider de s’y installer à sa place. Si la maison est louée, les loyers reviennent normalement au parent qui a conservé l’usufruit.
Le parent n’est cependant plus pleinement propriétaire. L’enfant détient un droit réel sur le bien, qu’il peut en principe lui-même céder. Cette distinction devient particulièrement importante en cas de travaux importants ou de vente.
Barème de la nue-propriété : quelle valeur retient-on selon l’âge ?
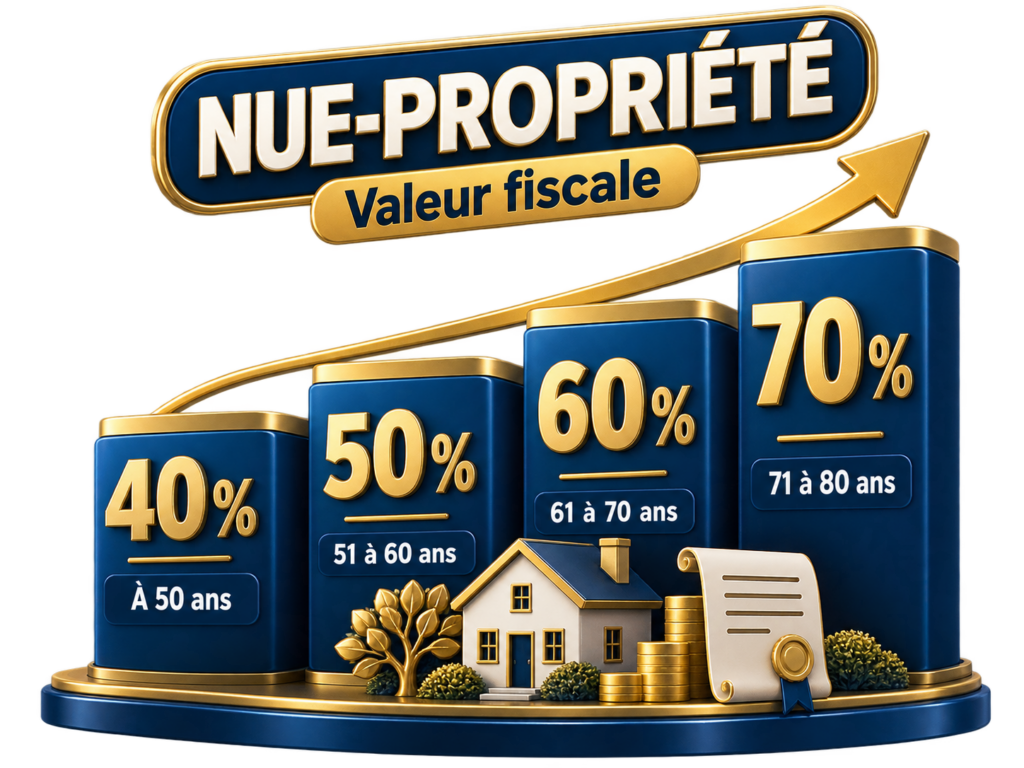
L’intérêt fiscal d’une donation en nue-propriété tient notamment à la manière dont on évalue le droit transmis. Pour un usufruit viager, le barème prévu par l’article 669 du Code général des impôts dépend de l’âge de l’usufruitier au moment de la donation.
Plus l’usufruitier est jeune, plus son usufruit représente une part importante de la valeur fiscale du bien. La nue-propriété, elle, représente une part plus faible. Avec l’âge, la répartition s’inverse progressivement.
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans révolus | 90 % | 10 % |
| Moins de 31 ans révolus | 80 % | 20 % |
| Moins de 41 ans révolus | 70 % | 30 % |
| Moins de 51 ans révolus | 60 % | 40 % |
| Moins de 61 ans révolus | 50 % | 50 % |
| Moins de 71 ans révolus | 40 % | 60 % |
| Moins de 81 ans révolus | 30 % | 70 % |
| Moins de 91 ans révolus | 20 % | 80 % |
| Plus de 91 ans révolus | 10 % | 90 % |
À 58 ans, par exemple, la nue-propriété représente fiscalement 50 % de la valeur en pleine propriété. À 66 ans, elle représente 60 %. Une différence de quelques années peut donc modifier la base servant à calculer les droits de donation.
Ce tableau concerne l’usufruit viager. Un usufruit constitué pour une durée fixe suit d’autres règles d’évaluation, également prévues par l’article 669. Il ne faut donc pas appliquer automatiquement le barème lié à l’âge à toutes les formes de démembrement.
Exemple : un appartement de 400 000 € donné par un parent de 58 ans
Imaginons un parent de 58 ans qui possède seul un appartement estimé à 400 000 €. Il souhaite donner la nue-propriété à son enfant tout en conservant l’usufruit jusqu’à son décès.
À 58 ans, le barème fiscal attribue 50 % de la valeur à la nue-propriété. Le calcul devient donc :
- Valeur en pleine propriété : 400 000 €
- Valeur fiscale de la nue-propriété transmise : 200 000 €
- Abattement parent-enfant intégralement disponible : 100 000 €
- Part soumise au barème des droits de donation : 100 000 €
En supposant qu’aucune donation antérieure ne modifie le calcul, les droits de donation s’élèvent à environ 18 194 €.
Si le parent avait donné immédiatement les 400 000 € en pleine propriété, la part taxable aurait atteint 300 000 € après le même abattement, soit environ 58 194 € de droits de donation. La différence est importante mais les deux opérations ne transmettent pas les mêmes droits : dans le premier cas, le parent conserve toujours l’usufruit.
Pour estimer le coût d’une transmission avec vos propres chiffres, vous pouvez utiliser notre simulateur de donation en pleine propriété ou en nue-propriété. Il permet également d’estimer les frais qui s’ajoutent aux droits de donation.
Le calcul dépend également des abattements disponibles et de l’historique des donations. Notre guide sur la donation parent-enfant et les abattements fiscaux détaille ces mécanismes. Pour une transmission à un petit-enfant, les montants sont différents : voir notre article sur la donation à un petit-enfant.
Après la donation, qui perçoit les loyers et qui paie les charges ?
Conserver l’usufruit permet de continuer à utiliser le logement, mais cela s’accompagne de droits et d’obligations. Le partage des dépenses entre usufruitier et nu-propriétaire mérite donc autant d’attention que le calcul fiscal.
Revenus locatifs, taxe foncière et IFI
Lorsque le logement est loué, les loyers reviennent en principe à l’usufruitier. C’est donc lui qui déclare les revenus locatifs correspondants et supporte leur imposition selon le régime applicable. Le nu-propriétaire ne perçoit normalement pas ces loyers tant que l’usufruit existe.
La taxe foncière incombe également en principe à l’usufruitier, sous réserve des règles et conventions applicables. Donner la nue-propriété ne signifie donc pas transférer automatiquement toutes les dépenses liées au logement à son enfant.
Pour l’impôt sur la fortune immobilière (IFI), la règle générale est également importante. Lorsque le démembrement résulte d’une donation avec réserve d’usufruit, l’usufruitier reste normalement imposable sur la valeur en pleine propriété du bien, si tant est que cet impôt le concerne. L’article 968 du CGI prévoit toutefois des exceptions selon l’origine du démembrement.
Entretien courant et grosses réparations
La répartition des travaux peut susciter davantage de difficultés. En principe, l’usufruitier prend en charge les réparations d’entretien courant, tandis que le nu-propriétaire supporte les grosses réparations définies par le Code civil, notamment certains travaux de gros œuvre.
Il existe cependant des situations particulières. Si les grosses réparations résultent d’un défaut d’entretien imputable à l’usufruitier, celui-ci peut également devoir en supporter le coût, comme le rappelle l’article 605 du Code civil.
Imaginons un appartement nécessitant plusieurs dizaines de milliers d’euros de travaux. Si personne n’a anticipé leur financement, le parent et l’enfant peuvent rapidement se retrouver en désaccord. Il faut donc étudier la répartition des dépenses dès la rédaction de l’acte notarié en tenant compte des règles légales et des aménagements possibles.
Peut-on vendre un logement après avoir donné sa nue-propriété ?
Oui, mais la vente de la pleine propriété ne dépend plus d’une seule personne. Le parent usufruitier et l’enfant nu-propriétaire doivent être d’accord pour vendre ensemble la totalité des droits sur le logement.
Le nu-propriétaire peut, en principe, céder son seul droit de nue-propriété. Mais cela ne fait pas disparaître l’usufruit : le nouvel acquéreur doit respecter le droit de l’usufruitier. De son côté, l’usufruitier peut céder son usufruit, mais il ne peut pas vendre seul la pleine propriété.
En cas de vente simultanée de la nue-propriété et de l’usufruit, l’article 621 du Code civil prévoit de répartir le prix selon la valeur respective des droits de chacun, sauf accord pour reporter l’usufruit sur le prix.
C’est un point essentiel pour le donateur. Un parent qui conserve l’usufruit d’un appartement locatif pourra continuer à recevoir les loyers, mais s’il souhaite vendre ce logement dix ans plus tard pour financer un autre projet, il devra tenir compte des droits de son enfant.
Une donation en nue-propriété peut donc être moins adaptée lorsque le propriétaire pense devoir mobiliser rapidement l’intégralité de la valeur du bien. Mieux vaut envisager cette éventualité avant de transmettre.
Que devient le logement au décès de l’usufruitier ?
Dans le cas habituel d’une donation avec réserve d’usufruit viager, l’usufruit s’éteint au décès de son titulaire. Le nu-propriétaire récupère alors la pleine propriété du logement. L’article 1133 du Code général des impôts prévoit que la réunion de l’usufruit à la nue-propriété ne donne pas ouverture à de nouveaux droits ou taxes du seul fait du décès de l’usufruitier ou de l’arrivée au terme prévu, sous réserve des dispositions applicables.
Reprenons notre appartement évalué à 400 000 € lors de la donation. S’il vaut 600 000 € au décès du parent, l’enfant devient pleinement propriétaire. Cette augmentation de valeur ne déclenche pas, à elle seule, de nouveaux droits du seul fait de la réunion de l’usufruit et de la nue-propriété.
Le propriétaire peut ainsi avoir transmis la nue-propriété plusieurs années auparavant et conservé les revenus du logement jusqu’à son décès. C’est l’un des intérêts du dispositif, mais cela suppose d’avoir correctement organisé la donation initiale.
Attention à la présomption fiscale de l’article 751
Il existe en effet une règle particulière pour certains biens dont le défunt possédait l’usufruit tandis qu’un héritier présomptif détenait la nue-propriété. L’article 751 du CGI prévoit, dans certaines circonstances, une présomption d’intégration du bien dans la succession.
Le texte prévoit toutefois des exceptions, notamment lorsqu’une donation régulière a été réalisée plus de trois mois avant le décès ou, pour certains démembrements à titre gratuit, lorsque les conditions d’acte authentique, de délai et d’évaluation fiscale sont réunies. La présomption peut également faire l’objet d’une preuve contraire.
Le délai de trois mois n’est pas une garantie universelle. La nature de l’opération, les formalités respectées et les justificatifs comptent également. Une donation envisagée alors que l’état de santé du donateur se dégrade nécessite donc une attention juridique et fiscale particulière.
Quels frais prévoir pour une donation en nue-propriété ?
Une donation portant sur la nue-propriété d’un bien immobilier doit être réalisée par acte notarié. Le notaire établit l’acte, précise les droits de chacun et accomplit les formalités nécessaires à la transmission.
Il faut distinguer plusieurs coûts. Les droits de donation peuvent se calculer sur la valeur fiscale de la nue-propriété, après application des abattements disponibles. Mais les émoluments proportionnels du notaire sont normalement calculés sur la valeur en pleine propriété du bien, même si le donateur en conserve l’usufruit.
Dans notre exemple de logement à 400 000 €, les droits de donation sont ainsi calculés à partir d’une nue-propriété estimée à 200 000 €. En revanche, le barème proportionnel de rémunération du notaire s’applique à la valeur de 400 000 €. D’autres taxes et frais de publicité foncière s’ajoutent selon leurs propres règles de calcul.
Il serait donc trompeur de penser qu’en donnant seulement 50 % de la valeur fiscale d’un logement, on divise tous les frais de l’opération par deux. Notre guide sur les frais d’une donation immobilière : droits, notaire et taxes détaille les différents postes avec des exemples chiffrés.
Dans quelles situations la donation en nue-propriété est-elle intéressante ?
La donation en nue-propriété peut être particulièrement adaptée lorsqu’un parent souhaite commencer à transmettre un logement tout en conservant un cadre de vie ou des revenus locatifs. Elle peut aussi permettre d’utiliser les abattements fiscaux disponibles suffisamment tôt, avant que la valeur de la nue-propriété n’augmente avec l’âge de l’usufruitier.
Mais les avantages fiscaux ne suffisent pas à décider. Un logement qui représente l’essentiel du patrimoine du donateur n’a pas le même rôle qu’un appartement locatif parmi plusieurs placements. Si le propriétaire risque d’avoir besoin de vendre pour financer sa retraite, un déménagement ou des dépenses importantes, le fait de ne plus disposer seul du bien peut devenir contraignant.
Lorsque plusieurs enfants sont concernés, il faut également examiner les conséquences de la donation sur l’équilibre familial et sur la future succession. La donation en nue-propriété peut aussi être intégrée à une donation-partage afin d’organiser la répartition de plusieurs biens entre les héritiers, lorsque cette solution est adaptée à la situation familiale. Notre comparatif entre donation simple et donation-partage explique ces différences.
Avant de signer, il est donc utile de clarifier avec le notaire qui pourra occuper ou louer le bien, qui prendra en charge les travaux, comment se déroulerait une vente et quels revenus le donateur doit absolument conserver. Ce sont souvent ces questions qui déterminent si la donation est réellement adaptée.
Donner la nue-propriété peut permettre de transmettre plus tôt tout en gardant l’usufruit mais ce n’est pas un simple outil de réduction fiscale. C’est une décision qui organise durablement les droits du donateur et du bénéficiaire sur un même bien.
Ce contenu est proposé à titre pédagogique et informatif. Il ne constitue ni un conseil fiscal, juridique, comptable ou en investissement personnalisé. Les règles civiles et fiscales peuvent évoluer et dépendent de chaque situation : vérifiez les dispositions applicables et, lorsque nécessaire, faites-vous accompagner par un professionnel.