
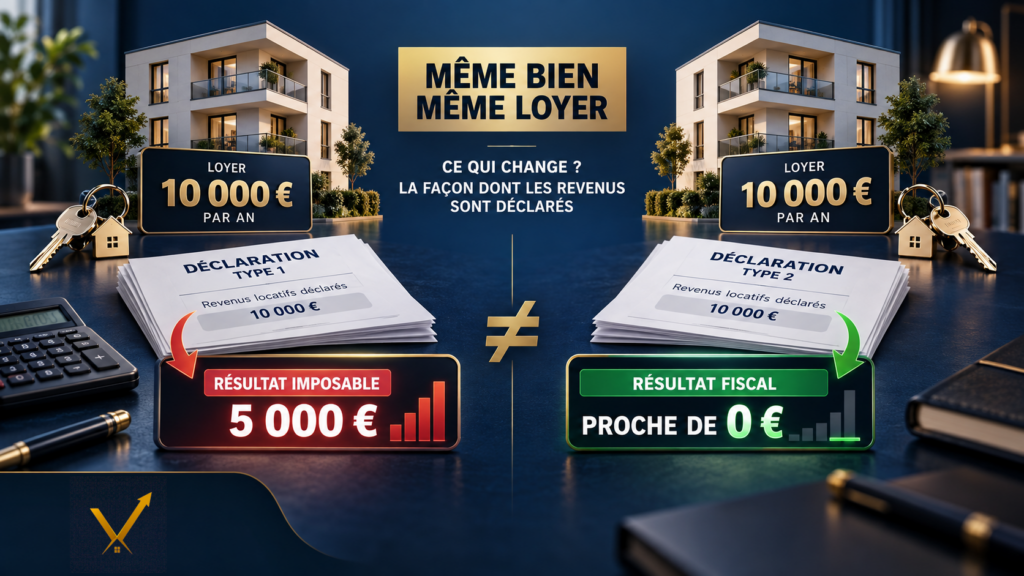
Imaginons deux propriétaires qui encaissent chacun 10 000 € par an grâce à leur location meublée. Le premier est imposé au micro-BIC donc après l’abattement forfaitaire de 50 %, son bénéfice imposable atteint 5 000 €. Le second a choisi le régime réel. Grâce à ses charges et aux amortissements de son logement, son résultat fiscal pourrait tomber à zéro ! Pourtant, les deux propriétaires ont encaissé les mêmes loyers. C’est ce qui rend le LMNP au régime réel intéressant. Il permet de tenir compte des dépenses réellement déductibles et de l’usure comptable du logement et de ses équipements.
Mais ce fonctionnement s’accompagne de règles précises : toutes les dépenses ne se déduisent pas de la même façon, les amortissements sont plafonnés et les économies d’impôt réalisées pendant la location peuvent avoir des conséquences lors de la revente.
Si vous découvrez la location meublée, notre guide complet du LMNP présente d’abord les conditions du statut, les différents régimes et leurs obligations.
Micro-BIC ou réel : deux façons de calculer le bénéfice imposable
Les loyers d’une location meublée relèvent de la catégorie des bénéfices industriels et commerciaux, les BIC. Un propriétaire ayant le statut de loueur en meublé non professionnel peut, selon sa situation, bénéficier du micro-BIC ou relever du régime réel. Le statut LMNP et le régime réel ne sont donc pas la même chose.
Le micro-BIC privilégie la simplicité. Pour une location meublée classique de longue durée, il prévoit en 2026 un abattement forfaitaire de 50 %. C’est à dire que l’administration calcule le bénéfice imposable en retirant la moitié des recettes déclarées. Avec 10 000 € de recettes annuelles, le calcul est rapide : 10 000 € − 5 000 € d’abattement = 5 000 € de bénéfice imposable. Le propriétaire ne peut pas déduire ses charges réelles en supplément : l’abattement est censé les couvrir. Et les recettes à déclarer comprennent également les charges facturées au locataire, comme le rappelle l’administration fiscale.
Au régime réel, le principe change. Le bénéfice fiscal est déterminé à partir des recettes, des charges admises en déduction et des amortissements fiscalement utilisables. Si ces montants sont importants, le résultat imposable peut être beaucoup plus faible qu’au micro-BIC.
Le réel peut être choisi lorsque le propriétaire remplit les conditions pour en bénéficier. Il s’applique aussi dans certaines situations où le micro-BIC n’est pas accessible, notamment lorsqu’un logement meublé est détenu en indivision.
Quelles dépenses peut-on déduire en LMNP au réel ?
Être propriétaire d’un logement loué meublé entraîne des dépenses régulières. Certaines peuvent être déduites du résultat fiscal lorsqu’elles répondent aux règles applicables aux bénéfices industriels et commerciaux.
Parmi les dépenses que l’on peut rencontrer figurent notamment :
- les intérêts du crédit immobilier et certains frais de financement
- les assurances liées au logement et à son exploitation
- les frais de gestion locative et de comptabilité
- les charges de copropriété fiscalement déductibles
- la taxe foncière, pour la part restant à la charge du propriétaire, ainsi que certaines autres taxes
- certaines dépenses d’entretien et de réparation
Attention, une dépense payée n’est pas automatiquement une charge immédiatement déductible. Elle doit notamment être engagée dans l’intérêt de l’activité, pouvoir être justifiée et recevoir le traitement comptable approprié.
Les travaux illustrent bien cette nuance. Une réparation courante peut être comptabilisée en charge. Des travaux qui améliorent durablement le logement peuvent au contraire devoir être immobilisés puis amortis sur plusieurs années. Le traitement dépend donc de la dépense elle-même et pas simplement de son montant.
Il ne faut pas non plus confondre la mensualité d’un emprunt avec une charge déductible. Les intérêts peuvent être déduits mais pas le remboursement du capital. Le propriétaire peut donc rembourser plusieurs milliers d’euros de capital chaque année sans pouvoir les déduire de son résultat fiscal.
C’est déjà une différence importante avec le micro-BIC, mais le régime réel possède un autre mécanisme qui peut faire considérablement évoluer le calcul : l’amortissement.
L’amortissement : une charge comptable sans nouvelle dépense chaque année
Imaginons que vous achetiez un réfrigérateur pour votre location meublée. Vous le payez une fois, mais il servira pendant plusieurs années. En comptabilité, lorsqu’il doit être immobilisé, son coût n’est pas nécessairement déduit intégralement au moment de l’achat : il peut être réparti sur sa durée d’utilisation.
C’est le principe de l’amortissement. Il permet de constater comptablement la consommation progressive de la valeur d’un bien. L’intérêt fiscal vient du fait qu’une dotation aux amortissements peut diminuer le résultat imposable sans entraîner une nouvelle sortie d’argent chaque année.
En LMNP au réel, ce mécanisme peut concerner le mobilier, l’électroménager, certains travaux et une partie de la valeur du logement lui-même.
Mais attention à la valeur retenue. Acheter un appartement 200 000 € ne signifie pas pouvoir amortir librement 200 000 €. Le terrain, par exemple, n’est pas amortissable. La construction peut également être décomposée en plusieurs éléments, chacun possédant sa propre durée d’amortissement. Les biens concernés doivent être correctement inscrits en comptabilité.
La base amortissable, les durées retenues et la nature comptable des travaux nécessitent donc une véritable analyse. Appliquer arbitrairement un pourcentage au prix d’achat peut conduire à un résultat fiscal erroné.
Le régime réel peut ramener le résultat fiscal à zéro
Reprenons notre propriétaire qui encaisse 10 000 € de recettes annuelles. Supposons qu’il supporte 3 000 € de charges fiscalement déductibles et que les amortissements régulièrement comptabilisés pour l’année atteignent 8 000 €.
Le calcul commence par les recettes et les charges. Il reste donc 7 000 € de résultat avant amortissements.
Le propriétaire dispose bien de 8 000 € d’amortissements comptabilisés, mais une règle essentielle intervient : en LMNP, les amortissements ne peuvent pas créer ou aggraver un déficit fiscal. Leur déduction est limitée au résultat disponible après prise en compte des autres charges.
| Calcul simplifié au régime réel | Montant |
|---|---|
| Recettes annuelles | 10 000 € |
| Charges déductibles hors amortissements | −3 000 € |
| Résultat avant amortissements | 7 000 € |
| Amortissements comptabilisés | 8 000 € |
| Amortissements fiscalement déductibles cette année | −7 000 € |
| Résultat fiscal après amortissements | 0 € |
| Amortissements non déduits à reporter | 1 000 € |
Dans cet exemple, le propriétaire peut utiliser 7 000 € d’amortissements pour ramener son résultat fiscal à zéro. Les 1 000 € restants ne sont pas perdus, ils peuvent être reportés !
Au micro-BIC, avec les mêmes 10 000 € de recettes, le bénéfice imposable aurait été de 5 000 €. Le résultat fiscal est donc très différent alors que le montant encaissé reste identique.
Ce résultat nul ne veut toutefois pas dire que le propriétaire n’a aucune dépense ni qu’il ne paiera aucun impôt lié à son activité. La taxe foncière et, selon la situation, la cotisation foncière des entreprises (CFE) peuvent notamment rester dues. Le coût réel du logement, du crédit et de sa gestion ne disparaît pas parce que son bénéfice imposable est nul.
Déficits et amortissements reportés : attention à ne pas les confondre
Le résultat fiscal peut également devenir négatif lorsque les charges déductibles, hors amortissements limités, dépassent les recettes locatives.
Prenons cette fois 10 000 € de recettes et 12 000 € de charges fiscalement déductibles. Avant amortissements, l’activité présente un déficit de 2 000 €. Ce déficit ne provient pas des amortissements, mais bien des autres charges supportées par le propriétaire.
En LMNP, ce déficit ne peut pas être déduit du salaire du propriétaire ni des autres revenus de son foyer fiscal. Il peut en revanche être imputé sur des bénéfices provenant d’une activité de location meublée non professionnelle au cours des dix années suivantes.
Les amortissements non déduits suivent un autre fonctionnement. Revenons à notre premier calcul : avec 10 000 € de recettes et 3 000 € de charges, seuls 7 000 € des 8 000 € d’amortissements comptabilisés peuvent être déduits. Le solde de 1 000 € peut être reporté sur les exercices suivants.
Contrairement au déficit LMNP, ce report d’amortissements n’est en principe pas limité à dix ans. Il reste toutefois soumis aux conditions fiscales applicables et à la possibilité de poursuivre leur utilisation dans le cadre de l’activité. Le report peut notamment cesser lors de la vente du logement ou de l’arrêt de l’activité si aucune autre activité correspondante ne subsiste. Ces règles sont détaillées par l’administration fiscale, qui distingue les déficits LMNP et les amortissements dont la déduction est différée.
Cette différence explique pourquoi il ne suffit pas de regarder une seule année. Un logement peut générer un déficit à un moment de son exploitation puis des bénéfices plusieurs années plus tard. Il faut pouvoir suivre séparément les déficits et les amortissements reportés pour éviter de perdre des possibilités de déduction ou de commettre des erreurs dans les déclarations.
Le régime réel demande une comptabilité plus complète
Le micro-BIC est relativement simple. Le propriétaire déclare ses recettes et l’administration applique l’abattement prévu. Au régime réel, il faut déterminer un résultat comptable et fiscal, suivre les charges, les immobilisations, les amortissements et les éventuels reports.
Il faut également produire une déclaration de résultat n° 2031 et ses annexes, puis reporter les informations nécessaires dans la déclaration personnelle, notamment la 2042-C-PRO. À cela s’ajoutent les formalités liées à l’activité et, selon la situation, les obligations relatives à la CFE. Nous avons détaillé ces démarches dans notre guide de la déclaration LMNP, depuis l’immatriculation jusqu’aux formulaires fiscaux.
Faire appel à un expert-comptable n’est pas une obligation absolue. En revanche, une assistance peut être utile pour déterminer la valeur amortissable du logement, distinguer les charges des travaux que l’on peut immobiliser ou suivre les déficits et amortissements différés. Le coût de cette gestion doit être intégré dans la comparaison entre les deux régimes.
Pour les propriétaires qui souhaitent disposer d’un outil de gestion comptable approprié, Indy propose notamment des solutions destinées aux loueurs en meublé (lien affilié).
À la revente, les amortissements peuvent augmenter la plus-value imposable
Pendant la location, les amortissements peuvent réduire fortement le résultat fiscal. Mais leur effet ne s’arrête pas nécessairement à la dernière déclaration de revenus.
Depuis la réforme applicable aux cessions réalisées à compter du 15 février 2025, les amortissements fiscalement déduits en LMNP au réel doivent, en principe, être pris en compte dans le calcul de la plus-value immobilière. Concrètement, ils viennent diminuer le prix d’acquisition retenu pour ce calcul. Et ça peut considérablement augmenter la plus-value imposable ! Certaines catégories de logements bénéficient toutefois d’exceptions comme le précise l’administration fiscale.
Imaginons, pour illustrer ce mécanisme, un appartement acheté 180 000 € et revendu 220 000 €. Sans autre ajustement, l’écart entre les deux montants est de 40 000 €. Si 30 000 € d’amortissements fiscalement déduits doivent être pris en compte, cet écart pourrait atteindre 70 000 € pour le calcul de la plus-value, avant les autres corrections et abattements applicables.
Ce calcul volontairement simplifié ne correspond pas à l’impôt qui serait effectivement payé. Les frais d’acquisition, certaines dépenses de travaux, la durée de détention et les éventuelles exonérations doivent également être étudiés.
La réforme ne signifie donc pas que le régime réel a perdu tout intérêt. Elle rappelle simplement qu’une économie fiscale pendant la location ne doit pas être étudiée indépendamment de la revente. L’horizon de détention du logement compte autant que les avantages obtenus les premières années.
Comment savoir si le réel est plus intéressant que le micro-BIC ?
Le régime réel peut se révéler avantageux lorsque les charges déductibles et les amortissements utilisables sont importants. C’est notamment le cas de certains logements financés à crédit, comportant des équipements amortissables ou nécessitant des dépenses d’exploitation élevées.
Mais un appartement avec peu de charges, un financement déjà remboursé et des amortissements limités ne donnera pas nécessairement le même résultat. Le micro-BIC peut alors conserver un intérêt, notamment grâce à sa simplicité et à l’absence de comptabilité complète.
La comparaison doit tenir compte de plusieurs éléments : recettes annuelles, intérêts d’emprunt, charges réellement déductibles, amortissements, frais de comptabilité, déficits éventuels et durée pendant laquelle le logement sera conservé.
Notre simulateur LMNP gratuit permet de comparer le micro-BIC et le régime réel à partir de vos propres données (recettes, charges, amortissements, frais comptables…). Il constitue une première aide à la décision, sans remplacer pour autant une analyse fiscale complète, notamment pour la revente.
À RETENIR : Le LMNP au réel permet de tenir compte des charges déductibles et des amortissements. Ces derniers peuvent réduire le résultat fiscal jusqu’à zéro, sans créer de déficit. Avant de choisir ce régime, il faut cependant intégrer les obligations comptables, les reports éventuels et les conséquences fiscales lors de la revente.
LMNP au réel : payer moins d’impôts ne suffit pas à faire un bon investissement
Avec 10 000 € de recettes annuelles, un propriétaire peut déclarer 5 000 € de bénéfice imposable au micro-BIC et, dans certaines conditions, obtenir un résultat nul au réel. L’écart est important. Mais il ne signifie pas que le logement coûte moins cher à entretenir, que le crédit se rembourse tout seul ou que sa valeur augmentera avec le temps.
Le régime réel est avant tout une méthode de calcul fiscal qui peut correspondre très efficacement à certaines locations meublées. Pour savoir si elle est pertinente, il faut examiner les chiffres du logement, les coûts de gestion et les conséquences sur plusieurs années.
Et une fois le régime fiscal choisi, il reste la question essentielle : que rapporte réellement le logement après les charges, le crédit et les périodes sans locataire ?
Les exemples présentés dans cet article sont volontairement simplifiés à des fins pédagogiques. Le traitement fiscal et comptable d’une location meublée dépend notamment du régime choisi, de la nature des charges, des amortissements, des déficits, du bien concerné et de la situation du contribuable. Ce contenu ne constitue pas un conseil fiscal, comptable, financier ou juridique personnalisé.