
Un appartement acheté 150 000 € et loué 750 € par mois affiche 6 % de rendement brut. Le chiffre semble intéressant. Pourtant, entre la taxe foncière, les charges de copropriété, l’entretien, le crédit et les périodes sans locataire, combien reste-t-il réellement au propriétaire ?
C’est toute la différence entre la rentabilité annoncée et celle que l’on constate une fois le logement acheté. Pour comprendre ce qu’un investissement rapporte, il faut distinguer trois notions : le rendement brut, le rendement net et le cash-flow. Elles mesurent des choses différentes et peuvent donner des résultats très éloignés pour un même appartement.
Nous allons reprendre le même exemple tout au long de cet article. Pour approfondir les autres dimensions d’un projet, notamment le marché local, les travaux et les conditions de revente, consultez notre guide complet de l’investissement locatif.
Un rendement brut de 6 % ne signifie pas gagner 6 % par an
Le rendement brut est souvent le premier chiffre présenté dans une annonce immobilière. Il permet de comparer rapidement le prix d’un logement aux loyers qu’il pourrait produire. Son calcul est simple : Rendement brut = loyers annuels ÷ prix d’achat × 100
Prenons notre appartement à 150 000 €. S’il est loué 750 € par mois hors charges, il peut rapporter 9 000 € sur une année complète. En divisant ces loyers par le prix d’achat, on obtient 6 % de rendement brut.
Ce calcul est utile pour effectuer un premier tri. Mais il suppose déjà que le logement est occupé douze mois sur douze. Il ignore également toutes les dépenses que le propriétaire devra supporter pour le conserver et le louer.
Autre limite : les 150 000 € correspondent uniquement au prix d’achat. Or, dans la réalité, il faut aussi prévoir les frais d’acquisition, les éventuels travaux et parfois le mobilier. Si le projet nécessite 12 000 € supplémentaires, son coût initial passe à 162 000 €. Les 9 000 € de loyers représentent alors environ 5,6 % du coût total, avant même de payer les charges courantes.
Le rendement brut donne donc une première indication mais il ne suffit pas pour déterminer si le logement constitue une bonne opération.
Le rendement net : ce que les charges changent vraiment
Une fois le logement loué, les loyers encaissés ne restent pas intégralement dans la poche du propriétaire. Il doit notamment payer la taxe foncière, les charges de copropriété non récupérables, les assurances, l’entretien et éventuellement les frais de gestion d’une agence immobilière.
Reprenons notre appartement à 150 000 €, toujours loué 750 € par mois. Pour simplifier, imaginons les dépenses annuelles suivantes :
| Recettes et dépenses annuelles | Montant |
|---|---|
| Loyers encaissés sur 12 mois | 9 000 € |
| Taxe foncière restant à la charge du propriétaire | 900 € |
| Charges de copropriété non récupérables | 900 € |
| Assurance, entretien et autres frais | 1 200 € |
| Total des dépenses | 3 000 € |
| Revenu restant avant impôts et financement | 6 000 € |
Notre appartement ne produit donc plus 9 000 €, mais 6 000 € après ces dépenses. Rapportés au prix d’achat de 150 000 €, ils correspondent à un rendement net avant fiscalité de 4 %. Nous venons de passer de 6 % à 4 % sans modifier le montant du loyer. Et si nous retenons le coût initial élargi à 162 000 €, frais et travaux compris, ce rendement descend encore autour de 3,7 %.
Attention, ces chiffres restent des hypothèses pédagogiques. Selon les calculs, les frais d’acquisition, les travaux et certaines dépenses exceptionnelles ne sont pas toujours intégrés de la même manière. Dans tous les cas, il faut vérifier attentivement ce qui se cache derrière un pourcentage avant de comparer deux investissements.
Un mois sans locataire peut encore réduire la rentabilité
Jusqu’ici, notre appartement était loué toute l’année. Mais imaginons que le locataire parte et que le logement reste vacant pendant un mois avant de retrouver un occupant. Au lieu de percevoir 9 000 € de loyers, le propriétaire n’encaisse plus que 8 250 €. Pourtant, la taxe foncière, l’assurance et la plupart des charges continuent de courir pendant cette période. Si nous conservons notre hypothèse de 3 000 € de dépenses annuelles, il reste désormais 5 250 € avant impôts et financement. Le rendement net calculé sur le prix d’achat de 150 000 € passe alors à 3,5 %.
Une seule mensualité de loyer perdue a suffi à faire reculer le rendement de 4 % à 3,5 %. C’est pourquoi une estimation réaliste doit tenir compte du marché locatif, de la fréquence probable des changements de locataires et du temps nécessaire pour relouer.
Sur certains marchés, la rotation peut être faible. Sur d’autres, notamment lorsque les occupants sont très mobiles, elle peut être plus fréquente. La rentabilité dépend donc aussi de la capacité du logement à attirer et conserver des locataires.
Le cash-flow montre ce que l’investissement coûte ou rapporte chaque mois
Le rendement net permet de mieux mesurer ce que produit le logement avant impôts et financement. Mais pour un propriétaire qui rembourse un emprunt, une autre question devient rapidement essentielle : combien faut-il ajouter chaque mois pour payer toutes les dépenses ?
C’est ce que permet d’observer le cash-flow, c’est-à-dire la différence entre les encaissements et les décaissements liés à l’investissement. Dans une simulation simplifiée, on peut l’exprimer comme ça : Cash-flow = loyers encaissés − dépenses du logement − mensualités du crédit
Reprenons notre appartement. Il génère normalement 750 € de loyer par mois. Les 3 000 € de dépenses annuelles représentent une moyenne de 250 € mensuels. Supposons maintenant que le propriétaire rembourse un crédit de 620 € par mois, assurance emprunteur comprise.
Le calcul donne :
- Loyer mensuel : 750 €.
- Dépenses moyennes du logement : 250 €.
- Mensualité du crédit, assurance comprise : 620 €.
- Cash-flow simplifié avant impôts : −120 € par mois.
Le propriétaire doit donc compléter les recettes locatives avec 120 € de son propre argent chaque mois dans ce scénario sans vacance locative. Cela représente 1 440 € d’effort de trésorerie sur l’année. Et si le logement connaît un mois sans loyer, cet effort annuel passe à 2 190 €. Le résultat réel dépendra également de l’impôt, des dépenses effectivement payées et du calendrier des encaissements.
Voilà pourquoi le cash-flow ne doit pas être confondu avec le rendement. Un logement peut présenter un rendement net positif tout en nécessitant un effort de trésorerie régulier à cause du crédit.
La durée et le taux de l’emprunt peuvent modifier fortement cet équilibre. Notre guide sur le financement d’un investissement locatif explique comment le montant emprunté, l’apport et les mensualités influencent le projet.
Un cash-flow négatif ne signifie pas que l’investissement est mauvais
Lorsqu’un propriétaire rembourse un crédit immobilier, sa mensualité comprend généralement deux éléments : des intérêts, qui constituent le coût de l’emprunt, et du capital remboursé, qui réduit progressivement sa dette.
Dans notre exemple, les 620 € de mensualité ne correspondent donc pas intégralement à une dépense d’intérêts. Une partie permet de rembourser l’argent prêté par la banque. À mesure que la dette diminue, le patrimoine net du propriétaire augmente, même si la valeur du logement ne change pas.
C’est ce qui explique qu’un investissement légèrement négatif en trésorerie puisse rester cohérent dans une stratégie de constitution de patrimoine sur plusieurs années.
Attention toutefois à ne pas aller trop loin dans ce raisonnement. Rembourser du capital ne garantit pas de gagner de l’argent. Le logement peut perdre de la valeur, nécessiter des travaux importants ou être revendu dans des conditions défavorables. Les frais d’acquisition et de revente doivent également être pris en compte.
Un cash-flow positif n’est pas non plus une garantie de réussite. Un appartement acheté trop cher, difficile à louer ou situé dans un immeuble nécessitant de lourds travaux peut représenter un investissement risqué, même s’il dégage quelques dizaines d’euros chaque mois.
La bonne analyse consiste donc à regarder à la fois la trésorerie, le capital progressivement remboursé et l’évolution possible de la valeur du bien.
Travaux, DPE et fiscalité : les dépenses qui peuvent changer le résultat
Les simulations précédentes permettent de comprendre les mécanismes. Mais un investissement locatif s’étudie sur plusieurs années. Certaines dépenses sont régulières, tandis que d’autres peuvent survenir ponctuellement et absorber une part importante des loyers encaissés.
Un chauffe-eau peut tomber en panne. Une copropriété peut voter un ravalement de façade ou une réfection de toiture. Un logement ancien peut nécessiter une rénovation plus importante que prévu. Ces dépenses peuvent modifier le rendement et obliger le propriétaire à mobiliser son épargne.
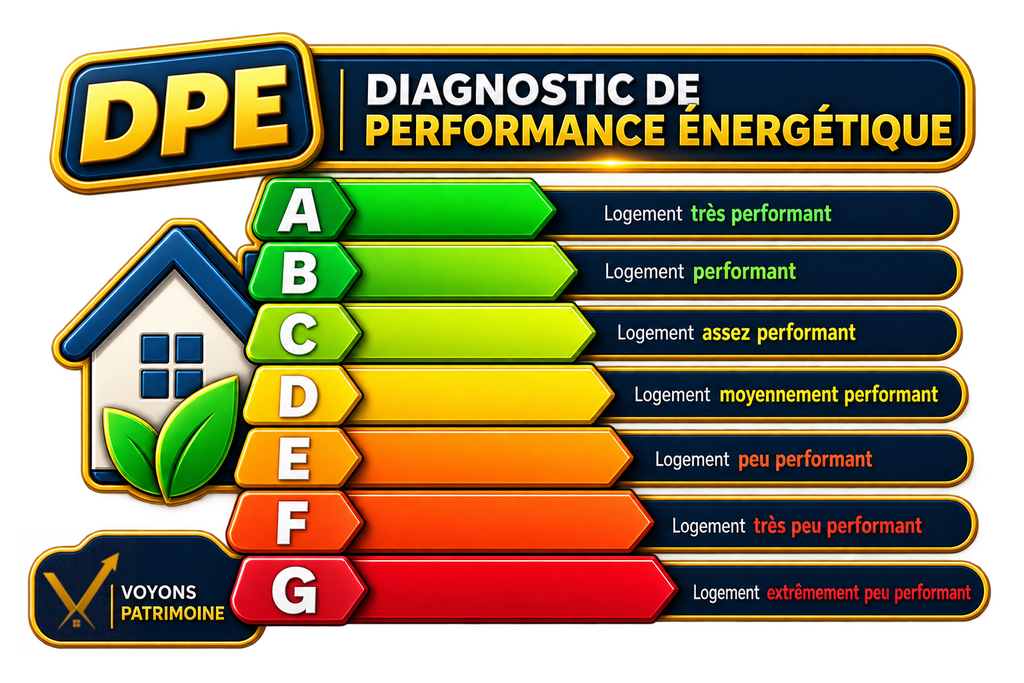
Le DPE peut aussi réserver de mauvaises surprises. Un appartement mal classé peut sembler intéressant à l’achat, mais perdre une bonne partie de sa rentabilité si des travaux importants deviennent nécessaires pour continuer à le louer. Les règles se durcissent progressivement et, en copropriété, certaines rénovations ne dépendent pas uniquement du propriétaire. Autant chiffrer ces dépenses avant d’acheter.
Enfin, la fiscalité peut modifier sensiblement le résultat après impôts. Une location nue et une location meublée ne suivent pas les mêmes règles : revenus fonciers dans un cas, bénéfices industriels et commerciaux dans l’autre. Et les régimes micro et réel peuvent également donner des résultats différents selon les charges et la situation du propriétaire.
Si vous hésitez entre les deux modes de location, notre comparatif location nue ou meublée permet d’évaluer leurs conséquences sur le bail, la gestion et la fiscalité.
Quel indicateur privilégier avant d’acheter ?
Il n’existe pas de rendement minimum universel à partir duquel un logement deviendrait automatiquement un bon investissement. Un bien affichant 8 % de rendement brut peut présenter de nombreuses contraintes. Un autre à 4 % peut mieux correspondre à une stratégie patrimoniale de long terme.
Chaque indicateur répond à une question différente. Le rendement brut aide à comparer rapidement le prix d’achat et les loyers potentiels. Le rendement net permet de tenir compte des dépenses supportées par le propriétaire. Le cash-flow mesure l’effet de l’investissement sur la trésorerie, notamment après le remboursement du crédit.
Mais il faut aussi examiner les conditions de revente, la qualité du marché locatif, les travaux futurs et le temps pendant lequel le logement sera détenu. Un investissement destiné à produire immédiatement des revenus ne s’analyse pas comme un bien acheté pour constituer du patrimoine sur vingt ans.
À RETENIR : Un rendement brut élevé ne garantit ni un cash-flow positif ni un investissement rentable sur le long terme. Avant d’acheter, comparez les loyers réalistes, le coût total du projet, les charges, les mensualités, la fiscalité et les risques de travaux ou de vacance locative.
La rentabilité locative se mesure bien au-delà du loyer affiché
Notre appartement à 150 000 € illustre bien le problème. Ses 750 € de loyer produisent un rendement brut de 6 %. Après 3 000 € de charges annuelles, nous descendons à 4 % avant impôts. Avec un mois de vacance, le rendement tombe à 3,5 % sur le prix d’achat initial. Et si le logement est financé à crédit, il peut malgré tout nécessiter un effort de trésorerie chaque mois.
Vous l’aurez compris, aucun de ces chiffres ne suffit à lui seul pour décider d’acheter. Ce qui compte, c’est de comprendre comment ils s’articulent et de vérifier que l’opération reste cohérente lorsque les conditions sont moins favorables que prévu.
L’immobilier peut jouer un rôle important dans la construction d’un patrimoine, sans être nécessairement le placement le mieux adapté à chaque situation. Pour prendre du recul sur les différentes possibilités, découvrez également notre vidéo consacrée aux différentes façons d’investir son argent entre immobilier, bourse, or et Bitcoin.
Les exemples présentés dans cet article sont volontairement simplifiés à des fins pédagogiques. La rentabilité réelle d’un investissement immobilier dépend notamment du financement, de la fiscalité, des charges, des travaux et de la situation personnelle de l’investisseur. Ce contenu ne constitue pas un conseil en investissement, fiscal ou juridique personnalisé.