
Vous placez 1 000 € en cryptomonnaies sur une plateforme qui annonce 10 % de rendement annuel. Un an plus tard, vous détenez 10 % de tokens supplémentaires. À cours inchangé, ces récompenses représenteraient 100 €. Bonne opération ? Pas forcément. Si le cours de la cryptomonnaie a chuté de 30 % sur la période, votre position ne vaut plus que 770 €. Vous avez gagné des cryptomonnaies, mais perdu 230 €. C’est la particularité des rendements crypto. Le staking, le lending et autres mécanismes de la finance décentralisée (DeFi) permettent de faire travailler les crypto-actifs que l’on possède et certaines stratégies affichent 5, 10, voire 15 % par an et même davantage. Ces taux correspondent à des mécanismes très différents.
Et les risques ne se limitent pas aux variations des marchés. Pour les comprendre, il faut regarder ce que deviennent les cryptomonnaies utilisées, qui paie la rémunération et dans quelles conditions celle-ci peut diminuer ou même disparaître. C’est aussi ce qui permet de distinguer une stratégie dont le rendement repose sur une activité identifiable d’une offre surtout destinée à attirer de nouveaux capitaux.
Le staking : des récompenses pour sécuriser une blockchain
Sur Ethereum, certaines personnes participent au fonctionnement du réseau en immobilisant des ETH. Elles utilisent leurs équipements informatiques pour vérifier les transactions. On les appelle des validateurs. Lorsqu’ils respectent les règles du protocole, ils peuvent recevoir des récompenses en contrepartie de leur participation à la sécurité de la blockchain.
Ce système repose sur la preuve d’enjeu, ou Proof of Stake. Contrairement au minage du Bitcoin, qui repose sur la preuve de travail, ou Proof of Work, il utilise des cryptomonnaies engagées par les validateurs pour contribuer au consensus du réseau.
Faire fonctionner directement un validateur sur Ethereum nécessite au moins 32 ETH, des compétences techniques et une infrastructure disponible en permanence. Mais des solutions de staking mutualisé permettent de participer avec de plus petites sommes, en passant par un service qui organise la validation pour plusieurs utilisateurs.
Le rendement provient principalement des récompenses distribuées par le protocole et de certaines rémunérations liées aux transactions. Il dépend notamment du nombre de validateurs, des règles du réseau et des performances techniques. Il peut évoluer au fil du temps. Cette rémunération n’est pas acquise quelles que soient les circonstances. Sur Ethereum, un validateur qui ne remplit pas correctement son rôle peut subir des pénalités. Certains comportements contraires aux règles du réseau entraînent une réduction des ETH engagés, appelée slashing.
Le risque de marché reste également présent. Avec 5 % de récompenses en ETH, un investisseur possède davantage d’ETH à la fin de la période, mais rien ne garantit que leur valeur en euros aura augmenté. La quantité de tokens détenue et la performance du placement sont deux choses différentes.
Ethereum est l’une des blockchains utilisant la preuve d’enjeu les plus connues, mais ce mécanisme existe également sur de nombreux autres réseaux.
Le lending : des intérêts payés par ceux qui empruntent
Le lending fonctionne autrement. Cette fois, vos crypto-actifs servent à financer des emprunts réalisés par d’autres utilisateurs. En contrepartie, vous percevez une partie des intérêts qu’ils paient.
Dans la DeFi, ce mécanisme peut fonctionner sans établissement chargé de gérer individuellement chaque prêt. Des protocoles comme Aave utilisent des smart contracts pour organiser les opérations. Les utilisateurs apportent des liquidités, d’autres peuvent les emprunter et les intérêts se répartissent selon les règles du protocole.
Imaginons que vous placiez pour 5 000 € de stablecoins dans un protocole de lending. Si le rendement se maintenait à 6 % pendant un an, vous obtiendriez l’équivalent de 300 € de rémunération, avant frais, fiscalité et éventuelles variations de valeur. Il s’agit d’une simulation, pas d’un résultat prévisible. En effet, le taux dépend largement de la demande de crédit. Lorsque beaucoup d’utilisateurs souhaitent emprunter un actif, les intérêts peuvent augmenter. Si cette demande diminue, le rendement versé aux prêteurs peut baisser. Un taux affiché à 6 % aujourd’hui ne signifie donc pas qu’il restera à ce niveau pendant un an.
Sur Aave, les emprunteurs doivent généralement engager des garanties dont la valeur dépasse celle de leur emprunt. Lorsque ces garanties deviennent insuffisantes, une liquidation automatique peut intervenir. Le principe vise à protéger les liquidités prêtées. Ça n’élimine pas tous les risques pour autant, notamment lors de mouvements de marché brutaux ou de dysfonctionnements techniques.
Le lending présente ainsi une origine de rendement assez lisible : les emprunteurs paient des intérêts. En revanche, la capacité à récupérer les actifs dépend aussi de la liquidité disponible et du bon fonctionnement du protocole. Une forte demande de retraits ou une faille informatique peuvent compliquer la situation.
Les pools de liquidité : gagner des frais, mais parfois moins qu’en conservant ses cryptos
Sur certaines plateformes décentralisées comme Uniswap, les échanges entre cryptomonnaies reposent sur des réserves d’actifs appelées pools de liquidité. Les utilisateurs peuvent y apporter leurs cryptomonnaies pour permettre à d’autres de les échanger. En contrepartie, les fournisseurs de liquidité peuvent percevoir une part des frais de transaction. Plus les échanges sont nombreux, plus les frais générés peuvent être importants. Mais la rémunération dépend également des paramètres du pool et de la part de liquidité apportée.
Cette stratégie comporte toutefois une particularité parfois difficile à comprendre : vous pouvez obtenir un rendement positif tout en réalisant une moins bonne performance que si vous aviez simplement conservé vos cryptomonnaies.
L’impermanent loss : 86 € de différence dans un exemple simple
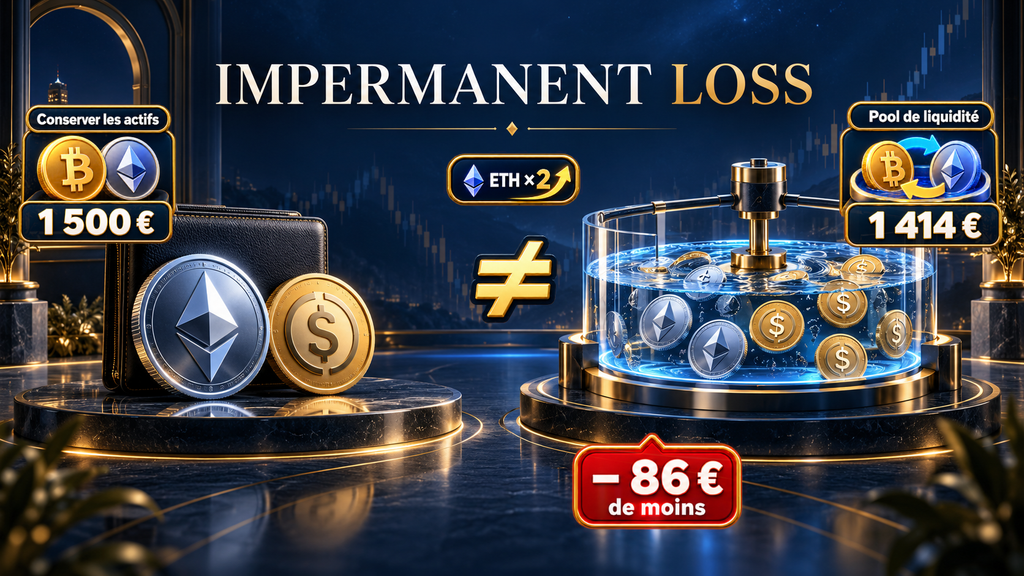
Prenons un cas fictif avec 1 000 € répartis en deux parts égales : 500 € d’ETH et 500 € d’un stablecoin (dont la valeur reste constante). Vous pouvez conserver ces deux actifs dans votre portefeuille ou les utiliser dans un pool de liquidité classique à produit constant, avec une répartition initiale de 50/50.
Supposons maintenant que le cours de l’ETH double, tandis que le stablecoin conserve sa valeur.
- En conservant simplement les actifs : vos ETH valent désormais 1 000 €, auxquels s’ajoutent 500 € de stablecoins. Votre portefeuille atteint 1 500 €.
- Dans le pool de liquidité : les quantités d’ETH et de stablecoins évoluent avec les échanges. Votre part du pool vaut environ 1 414 €, avant les frais et les récompenses encaissés.
Vous obtenez donc environ 86 € de moins avec le pool que si vous aviez simplement conservé vos deux actifs. C’est l’impermanent loss, ou perte impermanente.
Il ne s’agit pas ici d’une perte de 86 € par rapport à votre capital de départ : les 1 000 € initiaux ont bien pris de la valeur. En revanche, la stratégie a moins profité de la hausse de l’ETH. Les frais de transaction perçus peuvent compenser cette différence, mais pas nécessairement.
Cette perte est dite « impermanente » parce que l’écart peut disparaître si les prix relatifs des actifs retrouvent leur niveau initial. Mais si vous sortez du pool alors que cet écart existe, la différence de performance est réalisée. Et rien ne garantit que les cours reviendront à leur point de départ.
Le calcul précédent correspond à un modèle de pool classique. D’autres systèmes, notamment ceux utilisant la liquidité concentrée, présentent des mécanismes et des risques différents. Dans tous les cas, il faut comparer le taux de rémunération affiché au résultat d’une simple conservation des actifs.
Le yield farming : pourquoi certains taux grimpent à 15 % et plus
Les rendements les plus élevés que l’on rencontre dans la DeFi ne viennent pas toujours d’une seule activité. Le yield farming consiste à rechercher des rémunérations en utilisant différentes stratégies, parfois au sein de plusieurs protocoles.
Un investisseur peut, par exemple, apporter des liquidités à une plateforme, recevoir une rémunération issue des frais de transaction et obtenir en supplément des tokens distribués par le protocole. Ces récompenses supplémentaires servent parfois à attirer des utilisateurs et à développer l’activité.
C’est notamment de cette manière que certains rendements annoncés dépassent 15 % par an. Mais il faut examiner la composition du taux. Un revenu provenant d’intérêts payés par des emprunteurs n’a pas la même nature qu’une distribution de tokens dont le prix dépend de l’intérêt que leur portent les investisseurs.
Imaginons qu’une stratégie verse 8 % de rémunération dans un stablecoin et affiche 7 % supplémentaires grâce à son propre token. Le rendement total annoncé atteint 15 %. Mais si ce token perd une grande partie de sa valeur, les récompenses supplémentaires peuvent finalement rapporter beaucoup moins que prévu. À l’inverse, si le cours du token augmente, ces récompenses peuvent prendre davantage de valeur ! Mais cette évolution dépend du marché et reste impossible à prévoir.
Les stratégies les plus complexes peuvent également combiner prêts, emprunts et réinvestissements successifs. Chaque opération supplémentaire crée de nouvelles dépendances : liquidations possibles, frais, disponibilité des actifs et risques techniques. Une plateforme peut donc afficher un taux élevé sans que cela corresponde à un revenu durable ou facilement récupérable.
APR, APY et stablecoins : ce que le taux affiché ne raconte pas
Deux plateformes peuvent annoncer un rendement de 10 % sans calculer ce chiffre exactement de la même manière. Il faut notamment distinguer l’APR et l’APY, deux indications courantes dans l’univers des cryptomonnaies. L’APR représente généralement un taux annualisé sans intégrer les intérêts composés. L’APY prend en compte le réinvestissement des rémunérations selon les hypothèses de calcul retenues.
Avec un taux nominal de 10 % par an, constant et réparti mensuellement, le réinvestissement des intérêts chaque mois porterait le rendement annuel composé à environ 10,47 %. Cet écart suppose cependant que le taux reste inchangé et que les gains puissent effectivement être réinvestis dans les conditions prévues.
Les stablecoins ajoutent une autre dimension. Ces crypto-actifs cherchent à conserver une valeur proche d’une monnaie de référence, généralement le dollar ou l’euro. Ils permettent notamment de rechercher un rendement sans être directement exposé aux fluctuations d’un actif comme l’ETH ou le SOL.
Cette stabilité n’est pourtant pas garantie… Un stablecoin peut perdre sa parité si son mécanisme de stabilisation rencontre des difficultés. L’investisseur reste aussi exposé aux risques des protocoles dans lesquels il utilise cet actif. Et pour un résident français, un rendement reçu en stablecoin indexé sur le dollar peut sensiblement évoluer une fois converti en euros. C’est l’effet du taux de change !
Un taux de 6 % sur un stablecoin en dollars ne garantit donc ni 6 % de bénéfice en euros ni une protection du capital. Le rendement annoncé n’est qu’une partie du calcul.
Les coffres Wigl : déléguer la gestion des stratégies DeFi
Comprendre les mécanismes de la DeFi est une chose. Les utiliser soi-même en est une autre. Choisir un protocole, comparer les conditions de rémunération, réaliser les transactions et suivre l’évolution des risques peut demander du temps. Sans parler des connaissances techniques nécessaires !
Certains investisseurs peuvent préférer confier ce travail à des professionnels. C’est l’approche proposée par les coffres Wigl. Accessibles depuis une application, ils permettent de placer certains crypto-actifs dans des stratégies de rendement sans avoir à manipuler directement les différents protocoles.
Wigl est un produit de Blockchain Process Security (BPS), une entreprise française qui figure sur la liste des prestataires agréés par l’AMF en qualité de prestataire de services sur crypto-actifs (PSCA) sous le numéro A2026-029, dans le cadre du règlement européen MiCA. Cet agrément couvre notamment la gestion de portefeuille de crypto-actifs. Il encadre les services autorisés du prestataire, sans garantir cependant le capital investi ni les rendements de ses stratégies.
Ses équipes conçoivent et pilotent des stratégies de finance décentralisée depuis 2020. Cette expérience leur permet de sélectionner et de suivre des stratégies de prêt, de fourniture de liquidité et de yield farming, sans que l’utilisateur ait à intervenir directement sur les protocoles.
La personne qui souhaite investir choisit un coffre, indique le montant qu’elle souhaite y placer et valide l’opération. Elle n’a ensuite pas besoin d’organiser elle-même les différentes opérations de DeFi. Des professionnels sélectionnent les protocoles selon leurs critères d’analyse et assurent le suivi des stratégies en interne, sans confier leur gestion à un prestataire extérieur. Cette délégation constitue le principal intérêt du service pour quelqu’un qui souhaite accéder aux rendements crypto sans en gérer toute la partie technique. L’expérience du groupe peut également constituer un critère de choix même si elle ne supprime pas les risques propres aux protocoles utilisés.
Quels actifs et quels rendements sur les coffres ?
En octobre 2026, Wigl présente quatre coffres :
- USD Coin (USDC), jusqu’à 6 % de rendement annuel
- Euro Coin (EURC), jusqu’à 5 %
- Ethereum (ETH), jusqu’à 3 %
- Solana (SOL), jusqu’à 3 %
Ces taux affichés sont des taux maximums, variables et non garantis. Ils dépendent notamment des conditions de marché et des caractéristiques du compte de l’utilisateur.
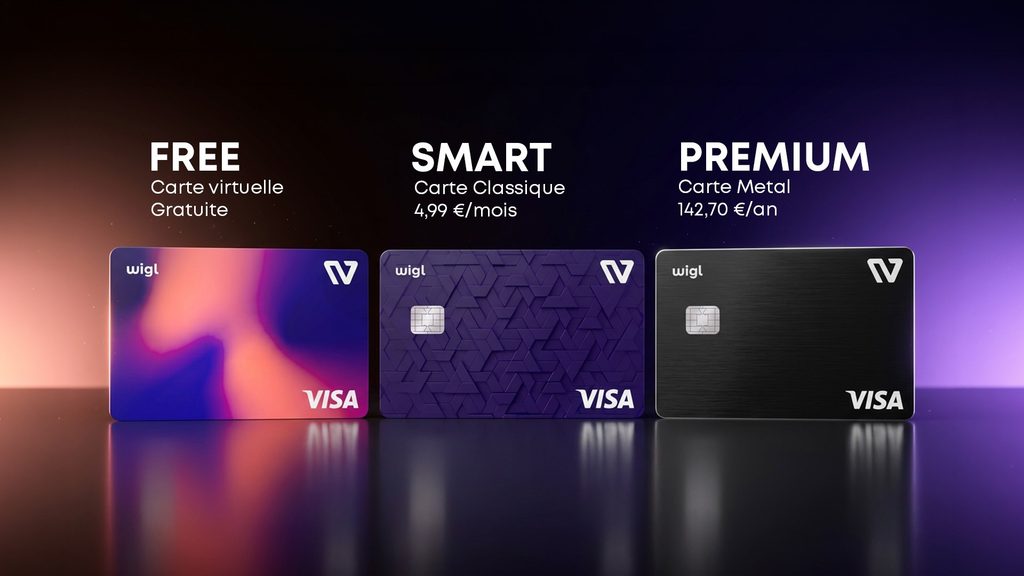
L’accès aux coffres existe dès la formule Free qui est gratuite. Le plan Smart, à 4,99 € par mois, et le plan Premium, à 11,89 € par mois avec engagement annuel, permettent d’accéder à des taux de base plus élevés et à d’autres fonctionnalités de l’application.
Des bonus de rémunération existent également selon le grade détenu par l’utilisateur. Celui-ci dépend de la quantité de jetons WIGL détenue. Les trois grades permettent une majoration de 10 %, 20 % ou 40 % du taux de base, sous réserve des conditions applicables. Les bonus liés au grade sont versés en tokens WIGL. La rémunération de base, elle, est versée dans le crypto-actif déposé dans le coffre. Un bonus de 40 % du taux de base ne correspond pas à 40 points de rendement supplémentaires. Il représente une majoration de la rémunération de référence, dont la valeur finale dépend aussi du cours du WIGL.
Les rémunérations sont calculées quotidiennement et versées chaque mois. L’utilisateur peut choisir de réinvestir la rémunération de base dans le crypto-actif du coffre. Wigl permet également de programmer des achats réguliers de crypto-actifs. Cette méthode, appelée DCA, permet de répartir ses achats dans le temps plutôt que d’investir toute la somme en une seule fois. Ces achats réguliers peuvent être attribués automatiquement aux coffres.
Les coffres ne prévoient pas de durée minimale de placement. Vous pouvez donc retirer ou convertir vos crypto-actifs en quelques clics, directement depuis l’application.
Une offre pour les lecteurs de Voyons Patrimoine
Wigl propose aux lecteurs de Voyons Patrimoine 6 mois d’abonnement au plan SMART offerts, avec la carte Visa classique incluse (hors Metal).
Pour en profiter, saisissez le code PATRIMOINE lors de votre souscription au plan SMART. Le code n’est pas appliqué automatiquement.
Profiter de l’offre Wigl ↗Lien partenaire
La simplicité a un intérêt, mais le coût doit rester cohérent
Avant de choisir une formule payante uniquement pour améliorer un taux, il faut comparer le gain supplémentaire au prix de l’abonnement.
Un exemple permet de mesurer l’enjeu. Sur 1 000 € placés pendant un an, un point de rendement annuel supplémentaire représente seulement 10 €, avant fiscalité et variations de valeur. Si ce supplément exigeait à lui seul un abonnement Smart à 4,99 € par mois, soit 59,88 € sur l’année, le gain de rendement ne couvrirait pas complètement le coût de l’abonnement. Mais ce calcul est hypothétique et ne tient pas compte des autres avantages éventuellement utilisés.
À l’inverse, l’intérêt d’une formule peut évoluer avec les montants concernés et les autres services réellement utilisés. Il faut donc examiner les taux accessibles sans abonnement, le coût des options, les conditions associées aux grades et les éventuels risques liés à la détention de tokens WIGL.
Enfin, déléguer les opérations ne signifie pas déléguer toutes les conséquences financières. Un coffre ETH ou SOL reste exposé à la variation du cours de la cryptomonnaie. Les coffres sur stablecoins présentent des risques de perte de parité, de liquidité et de défaillance technique. Les stratégies DeFi peuvent également subir des piratages ou des pertes liées aux protocoles utilisés.
Les coffres Wigl ne sont pas des produits bancaires et ne bénéficient pas de la garantie des dépôts bancaires du FGDR. Leur capital comme leurs rendements sont donc exposés à des risques de perte. L’accompagnement technique et l’encadrement réglementaire d’un prestataire ne doivent pas être confondus avec une garantie financière même s’ils peuvent être rassurants pour un néophyte.
Fiscalité : des rendements crypto ne sont pas toujours une plus-value
Pour un investisseur français, le calcul ne s’arrête pas au rendement reçu. La fiscalité peut varier selon que les revenus proviennent du staking, d’une opération de lending, d’une stratégie DeFi ou de la vente ultérieure des crypto-actifs.
L’administration fiscale précise que les bénéfices issus des activités de minage ou de staking relèvent de la catégorie des bénéfices non commerciaux (BNC). Les plus-values réalisées lors de cessions imposables de crypto-actifs dans le cadre de la gestion d’un patrimoine privé suivent, quant à elles, le régime spécifique des actifs numériques.
Il ne faut pas confondre ces deux situations. Recevoir une rémunération en tokens et vendre ultérieurement des actifs contre des euros peuvent constituer des opérations distinctes sur le plan fiscal.
La qualification des revenus issus du lending, de la fourniture de liquidité et de certains produits combinant plusieurs stratégies demande davantage d’attention. Elle dépend notamment du fonctionnement du service, de la nature des opérations et des conditions dans lesquelles les revenus sont obtenus. Il serait donc imprudent d’appliquer automatiquement le même traitement fiscal à toutes les rémunérations de la DeFi.
Conserver l’historique des opérations, des récompenses, des conversions et des valorisations en euros est donc particulièrement utile. Plus une stratégie combine de protocoles et de tokens, plus ce suivi peut devenir complexe. Cette charge administrative fait elle aussi partie des éléments à considérer avant de rechercher quelques points de rendement supplémentaires.
Comment juger un rendement crypto avant d’y engager son argent ?
Un taux de 5 % peut reposer sur un mécanisme relativement simple à comprendre, tandis qu’une offre affichant 15 % peut cumuler plusieurs sources de rémunération et autant de risques. Mais le pourcentage, pris isolément, ne permet pas de classer les stratégies de la plus prudente à la plus dangereuse.
Avant d’utiliser un service, il est utile de pouvoir expliquer en quelques phrases ce qui rémunère les actifs : validation de transactions, intérêts payés par des emprunteurs, frais d’échange ou récompenses financées par l’émission de nouveaux tokens. Si cette origine reste floue, il vous manque déjà une information importante pour mesurer le risque.
Il faut ensuite comprendre dans quel actif les gains seront versés, ce qui pourrait faire baisser leur valeur, les conditions de récupération du capital et les frais réellement supportés. Un rendement de 10 % reçu en tokens volatils n’a pas la même portée qu’une rémunération de 5 % en stablecoin. Aucun des deux scénarios n’est pour autant exempt de risques. Si vous utilisez directement des protocoles DeFi, pensez également à protéger vos clés privées. Des portefeuilles physiques comme Ledger ou Trezor peuvent renforcer leur sécurité (liens partenaires). Ils ne vous protègent pas des mauvaises signatures ni des risques propres aux protocoles.
La place des crypto-actifs dans un patrimoine compte également. Comme nous l’expliquions dans notre dossier sur le Bitcoin et les cryptomonnaies dans un patrimoine, la décision commence par le montant que l’on souhaite exposer à cette catégorie d’actifs et par sa capacité à supporter une baisse importante.
Imaginons enfin deux stratégies portant chacune sur 1 000 €, l’une affichant 5 % par an et l’autre 15 %. Si les taux restaient constants et étaient effectivement obtenus pendant douze mois, la seconde rapporterait 100 € de plus avant frais et fiscalité. C’est cet avantage potentiel qu’il faut comparer aux risques supplémentaires, pas seulement la différence spectaculaire entre les deux pourcentages.
Le staking et la DeFi ouvrent des possibilités qui n’existent pas sous cette forme dans les placements traditionnels. Ils permettent d’être rémunéré pour participer à une blockchain, financer des emprunts ou apporter des liquidités à des marchés. Des services gérés comme les coffres Wigl rendent certaines de ces stratégies plus accessibles, sans nécessiter de les exécuter soi-même.
Avant de sélectionner un protocole ou de confier ses actifs à un prestataire, il reste deux questions à vous poser :
- Combien pouvez-vous réellement gagner une fois les coûts pris en compte ?
- Combien pourriez-vous perdre si la stratégie ou le marché évoluait défavorablement ?
C’est en comparant ces deux montants que le taux annoncé prend tout son sens !
Ce contenu est proposé à titre pédagogique et informatif. Il ne constitue pas un conseil en investissement, fiscal ou patrimonial personnalisé. Les crypto-actifs et les stratégies de finance décentralisée présentent un risque de perte en capital pouvant aller jusqu’à la totalité des sommes engagées. Les rendements mentionnés sont des taux indicatifs, variables ou des exemples hypothétiques, et ne constituent pas des garanties de performance.