

Un appartement affiché à 160 000 € loué 850 € par mois présente un rendement brut de 6,4 %. Sur le papier, l’opération peut sembler intéressante mais une fois les frais d’achat, les travaux, les charges et les périodes sans locataire pris en compte, combien cet investissement immobilier rapporte-t-il réellement ?
C’est toute la difficulté de l’investissement locatif : acheter un logement pour le louer peut permettre de percevoir des revenus, de rembourser progressivement un crédit et de construire un patrimoine. Mais contrairement à ce que laisse parfois penser une annonce, un bon rendement affiché ne garantit ni des revenus réguliers ni une opération rentable. Pour évaluer un projet, il faut regarder bien au-delà du prix et du loyer. La demande locative, le financement, les charges, la copropriété, les travaux, la fiscalité et les conditions de revente sont également des points importants à prendre en compte. Voici comment examiner ces éléments avant de prendre une décision.
Un rendement brut de 6,4 % peut cacher une rentabilité bien inférieure
Le rendement brut est souvent le premier chiffre mis en avant dans une annonce immobilière. Il permet de comparer rapidement plusieurs logements avec une formule simple : loyers annuels ÷ prix d’achat × 100.
Prenons notre appartement acheté 160 000 € et loué 850 € par mois, hors charges. Sur douze mois, il peut produire 10 200 € de loyers. En rapportant cette somme au seul prix d’achat, on obtient environ 6,4 % de rendement brut. Mais le prix affiché ne représente pas nécessairement le montant réellement investi. Imaginons que l’achat entraîne 13 000 € de frais d’acquisition et nécessite 12 000 € de travaux. Le coût total atteint alors 185 000 €. Les mêmes 10 200 € de loyers ne représentent plus que 5,5 % de rendement brut rapporté au coût total. Et le calcul reste optimiste : il suppose que le logement est loué toute l’année et ne déduit aucune dépense de fonctionnement.
Supposons maintenant un mois de vacance locative et 2 000 € de charges annuelles restant à la charge du propriétaire. Les loyers encaissés descendent à 9 350 €, puis à 7 350 € après ces charges. Rapporté au coût total de 185 000 €, cela représente environ 4 % avant impôts et financement.
Ces montants sont des hypothèses pédagogiques, pas une estimation applicable à tous les logements. Ils montrent néanmoins pourquoi deux annonces affichant le même rendement brut peuvent aboutir à des résultats très différents.
Le rendement brut reste utile pour effectuer une première sélection. Mais avant d’acheter, il faut calculer ce qui reste après les dépenses. Notre vidéo explique comment mesurer la rentabilité réelle d’un investissement locatif, en distinguant rendement brut, rendement net et cash-flow.
Avant de choisir un appartement, comprendre la demande locative
Un logement peut être agréable, bien rénové et proposé à un prix raisonnable sans constituer un bon investissement. Encore faut-il qu’il trouve des locataires à un loyer suffisant et dans des délais acceptables.
Un studio proche d’une université ne répond pas aux mêmes besoins qu’un appartement familial situé dans une commune résidentielle. Les étudiants, les jeunes actifs, les familles et les retraités ne recherchent pas nécessairement les mêmes surfaces, équipements ou durées de location.
Avant une acquisition, il est donc utile de regarder les transports, les bassins d’emploi, les commerces, les établissements d’enseignement et surtout les logements réellement proposés à la location dans le secteur. Un appartement situé dans une ville dynamique peut malgré tout être difficile à louer si son prix, son emplacement précis ou ses caractéristiques ne correspondent pas à la demande.
Il faut aussi distinguer le loyer demandé dans une annonce du loyer réellement obtenu. Voir plusieurs logements affichés à 1 000 € par mois ne prouve pas qu’ils trouvent rapidement preneur à ce montant. Une estimation prudente doit tenir compte de la concurrence et des éventuelles négociations.
La réglementation locale peut également limiter le loyer. Dans certaines zones tendues, son évolution est encadrée lors d’une relocation ou du renouvellement du bail. Ce dispositif a été prolongé jusqu’au 31 juillet 2027. Certaines communes appliquent en plus un encadrement du niveau des loyers, avec des références à respecter.
Le bon loyer n’est donc pas celui que le propriétaire aimerait percevoir mais celui que le marché et la réglementation permettent raisonnablement d’obtenir.
Le coût d’un investissement dépasse largement le prix affiché
Un appartement acheté 150 000 € peut finalement coûter bien davantage une fois prêt à être loué. Il faut intégrer les frais d’acquisition, les honoraires éventuels, les travaux, les équipements nécessaires, les frais liés au financement et une réserve pour les imprévus.
Un prix au mètre carré inférieur à celui du quartier peut ainsi masquer une rénovation importante. À l’inverse, un logement plus cher mais déjà en bon état peut parfois nécessiter beaucoup moins de dépenses pendant ses premières années de location.
La difficulté est encore plus grande pour un appartement en copropriété. Même si l’intérieur est impeccable, l’immeuble peut nécessiter un ravalement, une réfection de toiture, le remplacement d’un ascenseur ou des travaux de rénovation énergétique. Ces dépenses peuvent représenter plusieurs milliers d’euros pour chaque copropriétaire.
Avant de faire une offre, il est donc important de consulter les derniers procès-verbaux d’assemblée générale, le niveau des charges, les informations financières de la copropriété, les travaux votés et les documents relatifs à son entretien. L’ANIL recommande notamment d’examiner les procès-verbaux des trois dernières années, le carnet d’entretien et les sommes versées au fonds de travaux.
Il est également utile de consulter le plan pluriannuel de travaux lorsqu’il existe. Une copropriété qui prévoit d’importants travaux dans les prochaines années peut modifier sensiblement le budget nécessaire à l’investissement.
Le véritable coût d’achat ne s’arrête donc pas à la signature chez le notaire. Il comprend aussi ce qu’il faudra dépenser pour mettre le logement en location et le conserver en bon état.
Le crédit immobilier peut accélérer la constitution du patrimoine
L’un des intérêts de l’investissement locatif est la possibilité d’utiliser l’emprunt. Plutôt que de mobiliser la totalité du prix d’achat, l’investisseur peut financer une partie du logement avec un crédit. Les loyers encaissés contribuent ensuite au remboursement de ce financement.
C’est ce qu’on appelle l’effet de levier. Une personne qui dispose de 30 000 € d’apport peut, sous réserve de l’accord d’une banque et de sa capacité de remboursement, acquérir un logement d’une valeur bien supérieure à cette somme.
Mais l’emprunt ne crée pas automatiquement de rentabilité. Il entraîne des intérêts, une assurance, parfois des frais de garantie et surtout une mensualité à payer même lorsque le logement est vacant. Plus la dette est importante, plus l’investisseur doit s’assurer qu’il pourra supporter les périodes difficiles.
En France, les règles encadrant l’octroi des crédits immobiliers prévoient en principe un taux d’effort maximal de 35 % (plus communément appelé taux d’endettement) et une durée de financement limitée à 25 ans, avec certaines exceptions. La banque reste libre d’apprécier le dossier et peut refuser un financement même si ces critères sont respectés.
Les revenus locatifs futurs peuvent être pris en compte dans l’analyse bancaire mais ils ne sont généralement pas retenus intégralement. Les prêts déjà en cours, l’apport personnel, les charges et l’épargne conservée après l’achat jouent également un rôle dans la décision de la banque d’accorder ou non le financement.
Notre guide sur le financement d’un investissement locatif détaille ces mécanismes, de la capacité d’emprunt jusqu’au coût total du crédit.
Charges et vacance locative : les dépenses continuent même sans loyer
Encaisser 900 € de loyer ne signifie pas disposer de 900 € supplémentaires sur son compte chaque mois. Une partie de cet argent doit couvrir les dépenses liées au logement et certaines d’entre elles restent dues même lorsqu’aucun locataire ne l’occupe.
Le propriétaire doit notamment prévoir la taxe foncière, les assurances, les charges de copropriété non récupérables, l’entretien, les réparations, les frais de gestion éventuels et les travaux plus importants. Toutes les charges payées au syndic ne peuvent pas être refacturées au locataire. Certaines dépenses d’entretien ou de services sont récupérables dans les limites prévues par la réglementation mais d’autres restent définitivement à la charge du bailleur.
La vacance locative tient également une place importante dans le calcul. Lorsqu’un logement reste vide pendant un mois, le propriétaire perd un mois de recettes. Pourtant, la mensualité du crédit, les assurances et la plupart des charges ne disparaissent pas. Il faut aussi anticiper les imprévus : un chauffe-eau à remplacer, une fuite, une remise en peinture ou un appel de fonds exceptionnel en copropriété. Ces événements ne surviennent pas chaque mois, mais ils peuvent absorber une part importante des loyers d’une année.
Plus un projet repose sur l’hypothèse d’une location permanente et de dépenses minimales, plus il est fragile. Un investissement doit conserver une marge de sécurité financière même lorsque les premières simulations paraissent favorables.
Le DPE peut remettre en cause la possibilité de louer un logement
La performance énergétique est désormais un critère déterminant dans un investissement immobilier. Un logement acheté à prix réduit peut finalement nécessiter d’importants travaux pour continuer à être proposé à la location.
En France métropolitaine, les logements classés G au diagnostic de performance énergétique ne répondent déjà plus aux critères de décence énergétique pour les baux d’habitation signés, renouvelés ou reconduits depuis le 1er janvier 2025. Les restrictions doivent ensuite s’étendre aux logements classés F en 2028, puis E en 2034, selon le calendrier prévu.
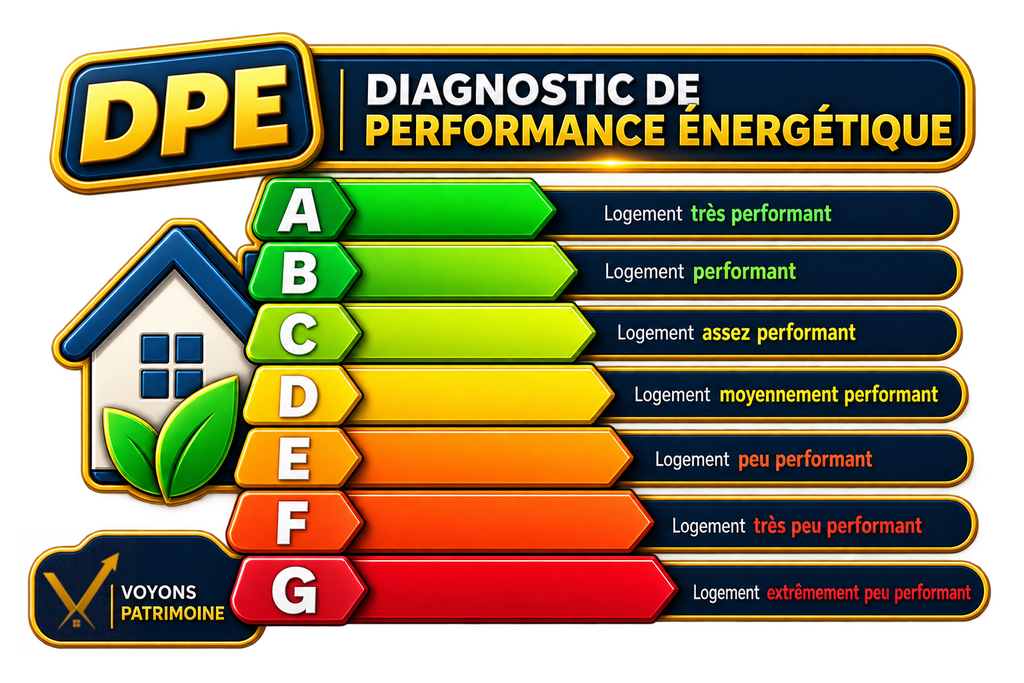
Les logements classés F ou G sont également soumis à des restrictions concernant l’évolution de leur loyer. Une mauvaise note énergétique peut donc peser à la fois sur les revenus attendus, le budget de rénovation et les conditions de revente.
Pour un appartement en copropriété, la situation peut être particulièrement délicate. Changer les fenêtres ou améliorer le chauffage individuel ne suffit pas toujours à atteindre la performance recherchée. Certaines améliorations, notamment l’isolation, peuvent dépendre de travaux collectifs sur la façade, la toiture ou les équipements communs.
Le DPE du logement doit donc être examiné avec les documents techniques de l’immeuble et les possibilités réelles de rénovation. Le DPE collectif, obligatoire depuis 2026 pour les copropriétés d’au maximum 50 lots dans les bâtiments concernés, peut également fournir des informations utiles sur les besoins énergétiques de l’immeuble.
Un mauvais DPE ne rend pas automatiquement tout achat inintéressant. Un prix suffisamment décoté, associé à des travaux techniquement réalisables et correctement chiffrés, peut présenter un intérêt. Mais le coût et le calendrier de rénovation doivent être intégrés au projet avant la signature, pas découverts après.
Location nue ou meublée : choisir le mode d’exploitation adapté
Un même appartement peut parfois être loué vide ou meublé. Pourtant, ces deux modes d’exploitation ne répondent pas nécessairement à la même demande et n’entraînent ni les mêmes obligations ni la même fiscalité.
La location nue repose généralement sur des baux plus longs et ne nécessite pas de fournir l’ensemble du mobilier. La location meublée peut, dans certains secteurs, permettre un loyer plus élevé ou répondre aux besoins d’étudiants et de personnes mobiles. En contrepartie, le propriétaire doit acheter et entretenir les équipements et la rotation des occupants peut être différente.
Les conséquences fiscales sont également importantes. Les revenus d’une location nue relèvent en principe des revenus fonciers, tandis que ceux d’une location meublée sont imposés dans la catégorie des bénéfices industriels et commerciaux (BIC). En location meublée non professionnelle, le régime réel peut permettre de déduire certaines charges et de pratiquer des amortissements. Mais il demande davantage de comptabilité et les amortissements fiscalement déduits peuvent aussi avoir des conséquences sur la plus-value lors de la revente.
Pour examiner ces différences concrètement, consultez notre comparatif location nue ou meublée, puis notre guide du LMNP si vous envisagez de louer un logement équipé.
Notre simulateur LMNP permet également de comparer le micro-BIC et le régime réel à partir de vos propres hypothèses. Il ne remplace cependant pas une comparaison économique complète entre location nue et location meublée.
Cash-flow, résultat fiscal et capital remboursé : trois notions différentes
Une fois le logement acheté et le mode de location choisi, il reste à comprendre ce que l’investissement produit réellement. Trois éléments méritent d’être distingués : l’argent disponible chaque mois, le résultat sur lequel l’impôt est calculé et la partie de l’emprunt progressivement remboursée.
Le cash-flow correspond à la différence entre les encaissements et les décaissements liés au logement sur une période donnée. Il permet notamment de mesurer l’effort financier que le propriétaire doit fournir lorsque les loyers ne couvrent pas toutes les dépenses.
Imaginons un appartement qui produit 850 € de loyer mensuel, avec une mensualité de crédit de 700 € et 200 € de dépenses mensuelles moyennes restant à la charge du propriétaire. Le cash-flow ressort alors à -50 € par mois, avant fiscalité, dans cet exemple simplifié. Le propriétaire doit donc ajouter cette somme pour équilibrer la trésorerie de l’opération.
Mais la mensualité de crédit ne constitue pas uniquement une dépense d’intérêts. Une partie sert à rembourser le capital emprunté, ce qui réduit progressivement la dette. Un investissement peut donc présenter un cash-flow légèrement négatif tout en permettant au propriétaire de se constituer du patrimoine.
Le résultat fiscal suit encore une autre logique. Il dépend du régime d’imposition, des recettes, des charges fiscalement déductibles et, en location meublée au réel, des amortissements éventuellement utilisables. Il peut donc être très différent du cash-flow réellement constaté sur le compte bancaire.
Ces trois données doivent être étudiées ensemble. Un cash-flow positif n’est pas une garantie de bon investissement, tout comme un effort mensuel modéré n’est pas nécessairement un problème si l’opération reste supportable et cohérente avec les objectifs du propriétaire.
Les risques ne disparaissent pas parce que l’on investit dans la pierre
Un appartement donne parfois une impression de stabilité parce que son prix ne varie pas chaque seconde sur un écran. Pourtant, sa valeur peut baisser, son locataire peut partir ou cesser de payer et des travaux peuvent devenir nécessaires au mauvais moment.
La vacance locative réduit les recettes pendant les périodes sans occupant, les impayés peuvent déséquilibrer un financement et les travaux imprévus, notamment en copropriété, peuvent entraîner des dépenses importantes. Enfin, une évolution de la réglementation ou de la fiscalité peut modifier la rentabilité initialement envisagée.
L’immobilier présente également un risque de concentration. Un appartement de 200 000 € peut représenter une grande partie du patrimoine d’un investisseur, exposée à une seule adresse, un seul immeuble et un seul marché local. Plusieurs biens situés dans le même secteur ne garantissent pas nécessairement une diversification suffisante.
Il faut aussi tenir compte de la revente. Contrairement à un placement financier facilement négociable, un logement peut demander plusieurs mois pour trouver un acquéreur, avec des frais et une incertitude sur le prix final. Il n’est pas possible de vendre instantanément une petite fraction de son appartement pour faire face à un imprévu.
C’est pourquoi conserver une épargne de sécurité en dehors de l’investissement reste essentiel. Utiliser toutes ses économies pour financer l’apport et les travaux peut rendre le projet vulnérable dès la première dépense importante.
Quelques vérifications avant de faire une offre d’achat
Avant de vous engager, vous pouvez ramener l’analyse d’un investissement locatif à sept vérifications concrètes :
- La demande locative : le logement correspond-il aux besoins des personnes qui cherchent à louer dans ce secteur ?
- Le coût total : avez-vous intégré les frais d’acquisition, les travaux, les équipements, les éventuels frais de financement et les dépenses de copropriété prévisibles ?
- Le loyer réaliste : quel montant peut être effectivement obtenu compte tenu du marché et des règles locales ?
- La rentabilité après charges : que reste-t-il une fois les dépenses non récupérables, l’entretien et une vacance locative raisonnable intégrés ?
- Le financement : la mensualité reste-t-elle supportable, y compris si le logement ne produit pas de revenus pendant plusieurs semaines ou plusieurs mois ?
- L’état du logement : le DPE, les travaux nécessaires et les documents de copropriété permettent-ils d’envisager une location durable ?
- La résistance aux imprévus : l’investissement reste-t-il cohérent si le loyer est inférieur aux prévisions, si les charges augmentent ou si la revente intervient dans des conditions moins favorables ?
Cette dernière vérification mérite une attention particulière. Un projet qui fonctionne uniquement avec douze mois de loyers encaissés, aucune réparation et un prix de revente optimiste repose sur des hypothèses fragiles.
Une analyse prudente consiste à comparer plusieurs scénarios. Le premier peut reprendre les conditions attendues. Le second doit intégrer des recettes plus faibles ou des dépenses supplémentaires. L’objectif n’est pas de prévoir exactement l’avenir, mais de savoir jusqu’où l’investissement peut supporter un écart avec les prévisions.
Un bon investissement locatif doit rester cohérent dans la durée
Il n’existe pas de rendement minimum qui transforme automatiquement un appartement en bon investissement. Un logement affichant 8 % de rendement brut peut présenter davantage de risques qu’un autre à 5 %, selon sa localisation, son état, ses charges et sa capacité à trouver des locataires.
Le rendement brut ne permet que de comparer les premières hypothèses. Le cash-flow mesure l’effort de trésorerie. La fiscalité modifie le résultat après impôt. Mais dans tous les cas, aucun de ces indicateurs ne remplace l’étude du bien lui-même, de son marché et des contraintes liées à sa détention.
Un investissement locatif réussi n’est donc pas seulement celui qui affiche un beau pourcentage au moment de l’achat. C’est un projet dont le coût, les revenus attendus, le financement et les risques restent compatibles avec les moyens et les objectifs de son propriétaire, y compris lorsque les premières années ne se déroulent pas exactement comme prévu.
Ce contenu est proposé à titre pédagogique et informatif. Il ne constitue ni un conseil en investissement, ni un conseil fiscal, juridique ou financier personnalisé. Les règles immobilières et fiscales peuvent évoluer : vérifiez leur application à votre situation avant toute décision.